Was passiert, wenn eine Bestellung eingeht
Vom Auftrag bis zur Buchhaltung: Welche Übergaben Sie verbinden können, welche Ausnahmen sichtbar bleiben müssen und sechs Fälle für die Abnahme.
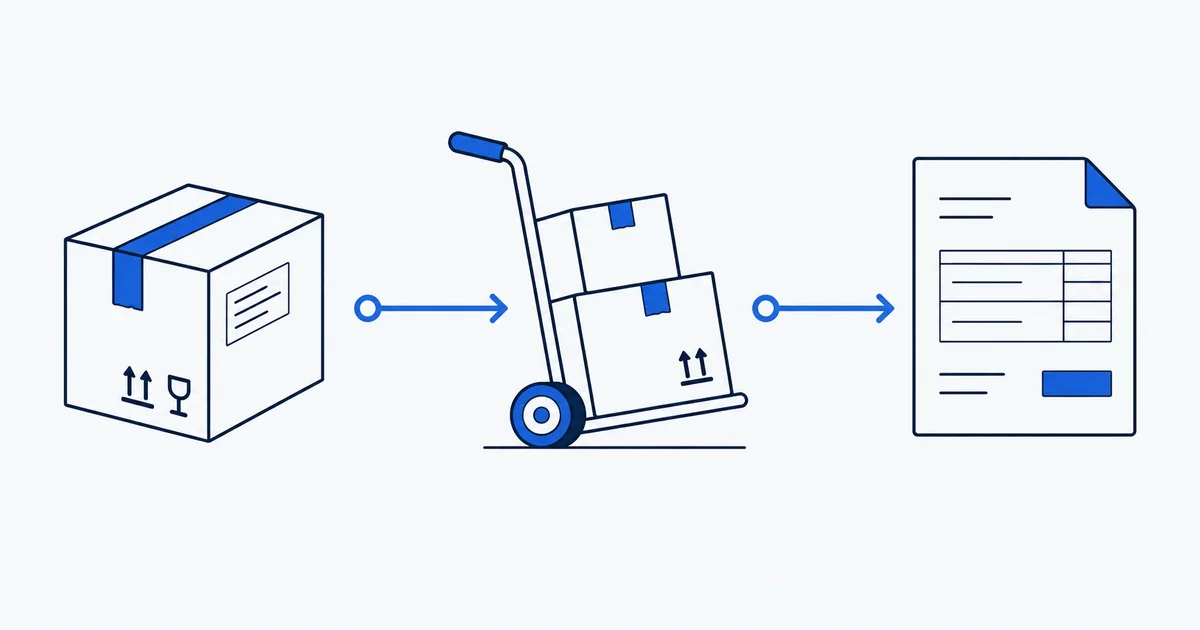
Eine Bestellung kann mehrere verbundene Schritte auslösen: Auftrag anlegen, Bestand reservieren, Zahlungsstatus prüfen, Versand vorbereiten und Belege weitergeben. Welche davon automatisch laufen dürfen, hängt von Ihren Systemen und Freigaberegeln ab. Wichtig ist ein nachvollziehbarer Status an jeder Übergabe, damit Ausnahmen sichtbar bleiben.
Die folgende Übersicht beschreibt einen möglichen Ablauf, kein Versprechen für einen bestimmten Shop und kein vermessenes Kundenresultat. Sie hilft, manuelle Übertragungen und ungeklärte Zuständigkeiten im eigenen Betrieb zu finden.
1. Auftrag und Bestand zusammenführen
Übernehmen Sie Artikelkennung, Variante, Menge und erforderliche Kundendaten aus dem Shop in die Warenwirtschaft. Legen Sie fest, welches System den führenden Bestand hält und wann eine Bestellung eine Reservierung, einen tatsächlichen Lagerabgang oder eine Freigabe auslöst. Eine Bestellung ist nicht automatisch ein bereits versandtes Paket.
Zu prüfen: Wird dieselbe Bestellung bei einer wiederholten Übertragung erneut angelegt? Werden Reservierungen nach einem Storno freigegeben? Was passiert bei einer unbekannten Artikelnummer oder verzögerten Bestandsübertragung?
Ein Abgleich kann manuelle Übertragungen reduzieren. Er garantiert ohne passende Regeln für Reservierung, Synchronisierung und parallele Verkäufe keinen jederzeit korrekten Bestand. Lieferantenverfügbarkeit und eigener Lagerbestand sind unterschiedliche Angaben.
2. Zahlungsstatus und Rechnung unterscheiden
Bestellung eingegangen, Zahlung autorisiert, Zahlung eingegangen und Rechnung erstellt sind verschiedene Zustände. Bestimmen Sie, welcher bestätigte Zustand den nächsten Schritt erlaubt. Bei Vorkasse kann ein ausstehender Zahlungseingang den Versand zurückhalten; andere Zahlungsarten können andere Regeln benötigen.
Für die Rechnung müssen Artikel, Mengen, Preisbestandteile und die fachlich freigegebenen Steuer- und Belegregeln stimmen. Lassen Sie diese Regeln für Ihren konkreten Betrieb prüfen. Zeitpunkt der Rechnung, Nummerierung, Korrekturen und Ablage gehören in die Konfiguration und Abnahme, nicht in eine pauschale Zusage.
Zu prüfen: Was passiert bei einer Teilzahlung, einer fehlgeschlagenen Zahlung, einem Storno oder einer bereits erstellten Rechnung? Ein erneuter Übertragungsversuch darf nicht unbeabsichtigt einen zweiten Beleg erzeugen.
3. Versand vorbereiten und bestätigen
Adresse und freigegebene Versanddaten können aus dem Auftrag übernommen werden. Etikett, Verpacken, Übergabe an den Versanddienstleister und Zustellstatus sind trotzdem getrennte Schritte. Ein erzeugtes Etikett ist kein Nachweis, dass ein Paket unterwegs ist.
Zu prüfen: Sind Gewicht und Versandart bekannt? Gibt es Teillieferungen oder mehrere Pakete? Wer klärt eine unvollständige Adresse? Eine Versandmeldung sollte den tatsächlich erreichten Zustand widerspiegeln.
Packen, Qualitätskontrolle und Sonderfälle bleiben je nach Betrieb menschliche Aufgaben. Automatisierung kann die Datenübergaben unterstützen, sie übernimmt damit nicht automatisch den gesamten Versand.
4. Belege und Zahlungen für die Buchhaltung bereitstellen
Belege können strukturiert an die Buchhaltung übergeben werden, wenn die Schnittstelle und Zuordnung passen. Prüfen Sie dabei auch Rückerstattungen, Zahlungsgebühren und Unterschiede zwischen Rechnungsbetrag und Auszahlung. Eine übertragene Rechnung ist noch keine vollständig abgestimmte Buchhaltung.
Zu prüfen: Welche Vorgänge fehlen? Stimmen übergebene Belege mit den Ausgangssystemen überein? Wer bearbeitet offene Zuordnungen und übernimmt die fachliche Abschlussprüfung? Eine Schnittstelle ersetzt diese Verantwortlichkeit nicht.
Ausnahmen brauchen einen eigenen Weg
Halten Sie für jeden Schritt fest: erfolgreich verarbeitet, zur Prüfung angehalten oder technisch fehlgeschlagen. Zeigen Sie, welche Bestellung betroffen ist und welche Aktion zuletzt bestätigt wurde. Nach einer Störung soll der Ablauf kontrolliert fortgesetzt werden können, ohne Aufträge, Belege oder Benachrichtigungen zu verdoppeln.
Mehrfach zugestellte Ereignisse sind ein konkreter Fall: Shopify weist in seiner Dokumentation darauf hin, dass dieselbe Webhook-Meldung erneut ankommen kann, und beschreibt die Erkennung doppelter Zustellungen. Das ist eine Herstellerangabe für Shopify, kein Beleg für die Konfiguration Ihres Shops.
Sechs Fälle für die Abnahme
- Eine vollständige Bestellung mit eindeutig zugeordnetem Artikel und bestätigter Zahlung.
- Dieselbe Bestellung wird ein zweites Mal übertragen.
- Eine Variante ist unbekannt oder ein Artikel nicht ausreichend verfügbar.
- Die Zahlung bleibt offen oder schlägt fehl.
- Ein Auftrag wird nach Reservierung oder Belegerstellung storniert.
- Eine Schnittstelle fällt nach einem bereits erfolgreichen Teilschritt aus.
Definieren Sie vor dem Test das erwartete Ergebnis und die zuständige Person für jeden Fall. Ergänzen Sie betriebsspezifische Fälle wie Teillieferungen, Retouren oder abweichende Lieferadressen. Testen Sie mit geeigneten Testdaten und ohne echte Kundenbenachrichtigungen oder Belastungen.
Was sich dadurch verbessern kann
Messen Sie manuelle Minuten pro Auftrag, offene Ausnahmen und fehlerhafte Übergaben vor und nach der Änderung. Mehr Bestellungen können weiterhin mehr Aufwand für Einkauf, Packen, Rückfragen oder Retouren bedeuten. Eine Verbindung reduziert bestimmte Wiederholungen; ob sie zusätzliches Personal vermeidet, muss am tatsächlichen Ablauf geprüft werden.
Für technische Handelsbetriebe finden Sie die Einordnung unter Prozessautomatisierung im technischen Handel. Welche Übergabe zuerst bearbeitet werden sollte, klärt eine Prozessanalyse. Den wirtschaftlichen Nutzen können Sie mit dem Rechenweg für Automatisierung einordnen.
Quelle und Einordnung
Shopify: Zustellungen prüfen und Duplikate erkennen. Die übrigen Abläufe und Abnahmefragen sind unsere praktische Einordnung, keine bestätigte Integration oder Vollständigkeitszusage für ein bestimmtes Shopsystem.
Überarbeitung vom 11. Oktober 2026: pauschale Bestands-, Buchhaltungs- und Personalversprechen durch konkrete Zustände, Ausnahmen und Abnahmefragen ersetzt.